مدلسازی و بهینهسازی سبد سهام با Python، LSTM و K-Means

مدلسازی و بهینهسازی سبد سهام با Python، LSTM و K-Means
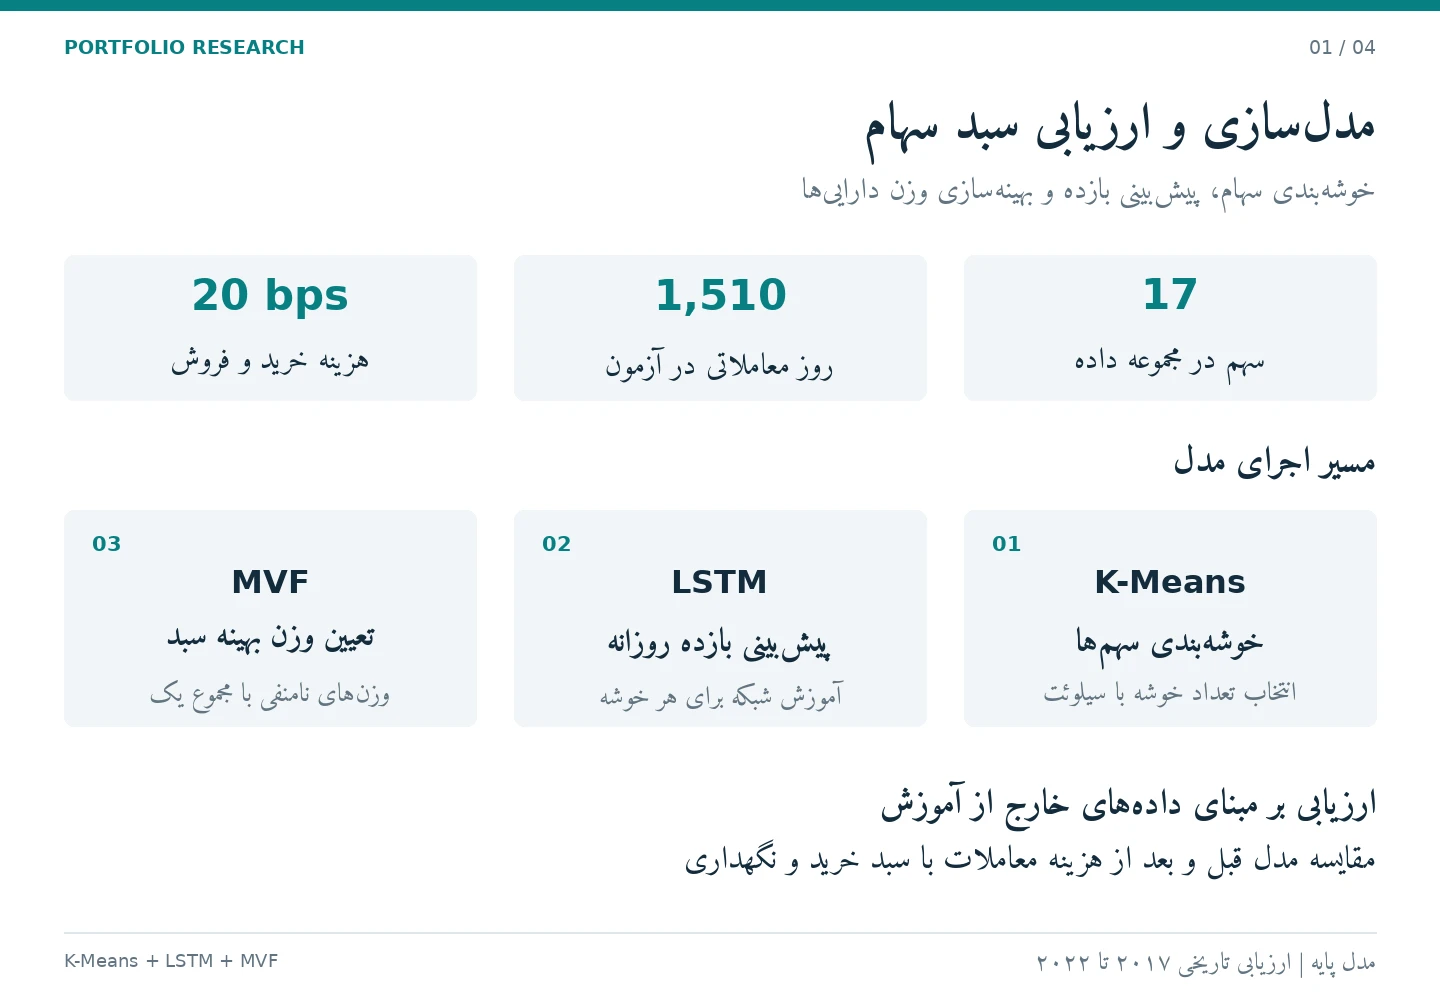
در این پروژه، مدل پایه بهینهسازی سبد سهام با ترکیب خوشهبندی K-Means، پیشبینی بازده با شبکه LSTM و تعیین وزن داراییها با روش MVF پیادهسازی و ارزیابی شد.
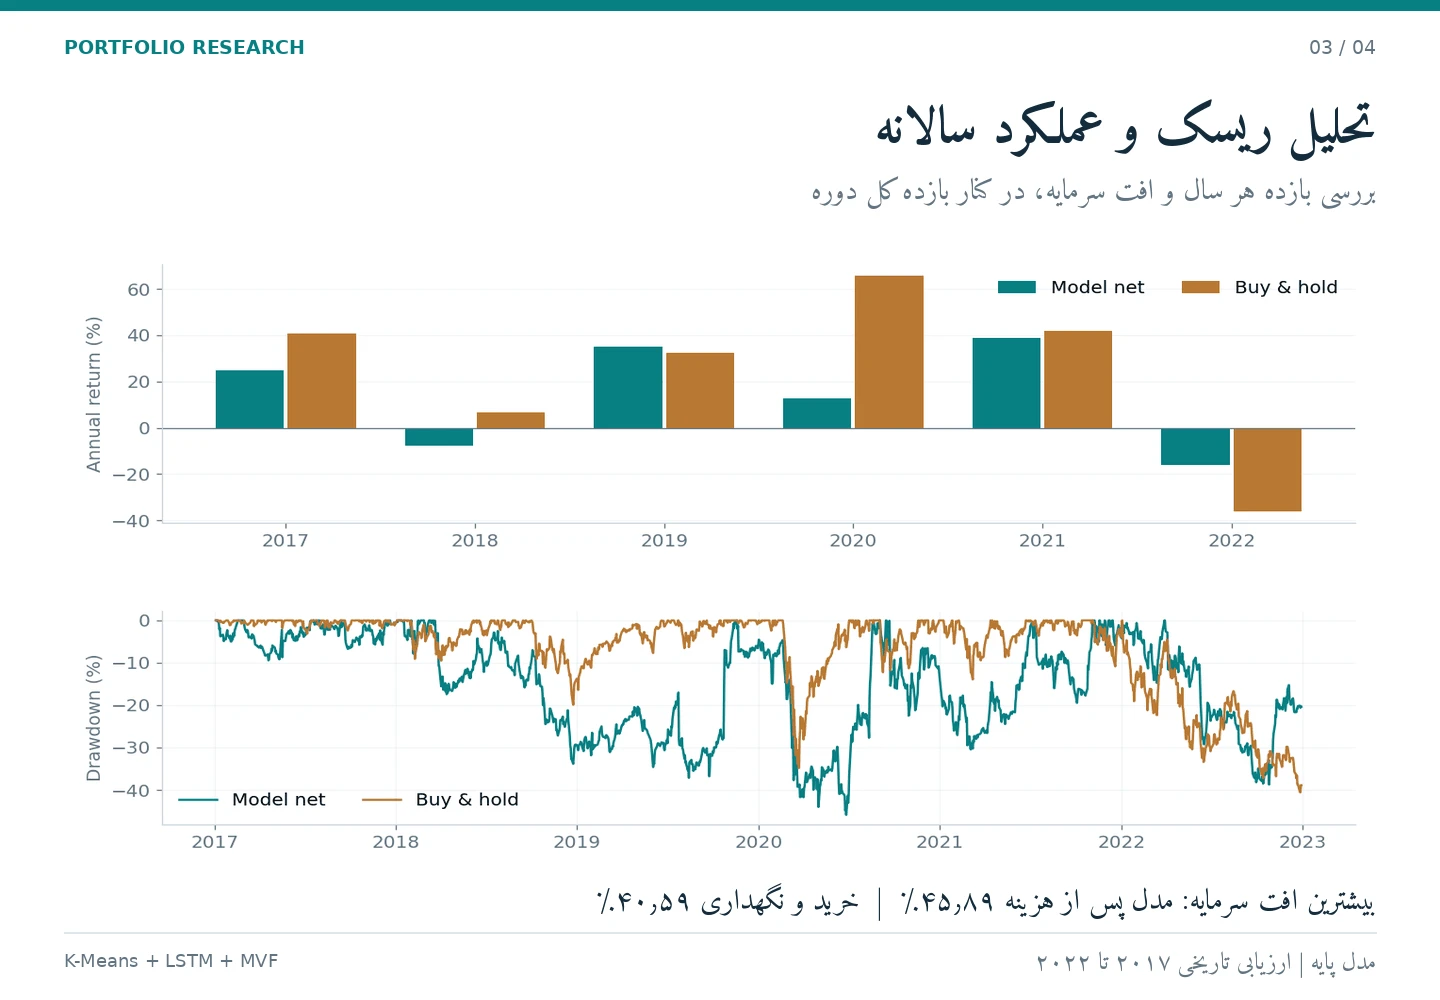
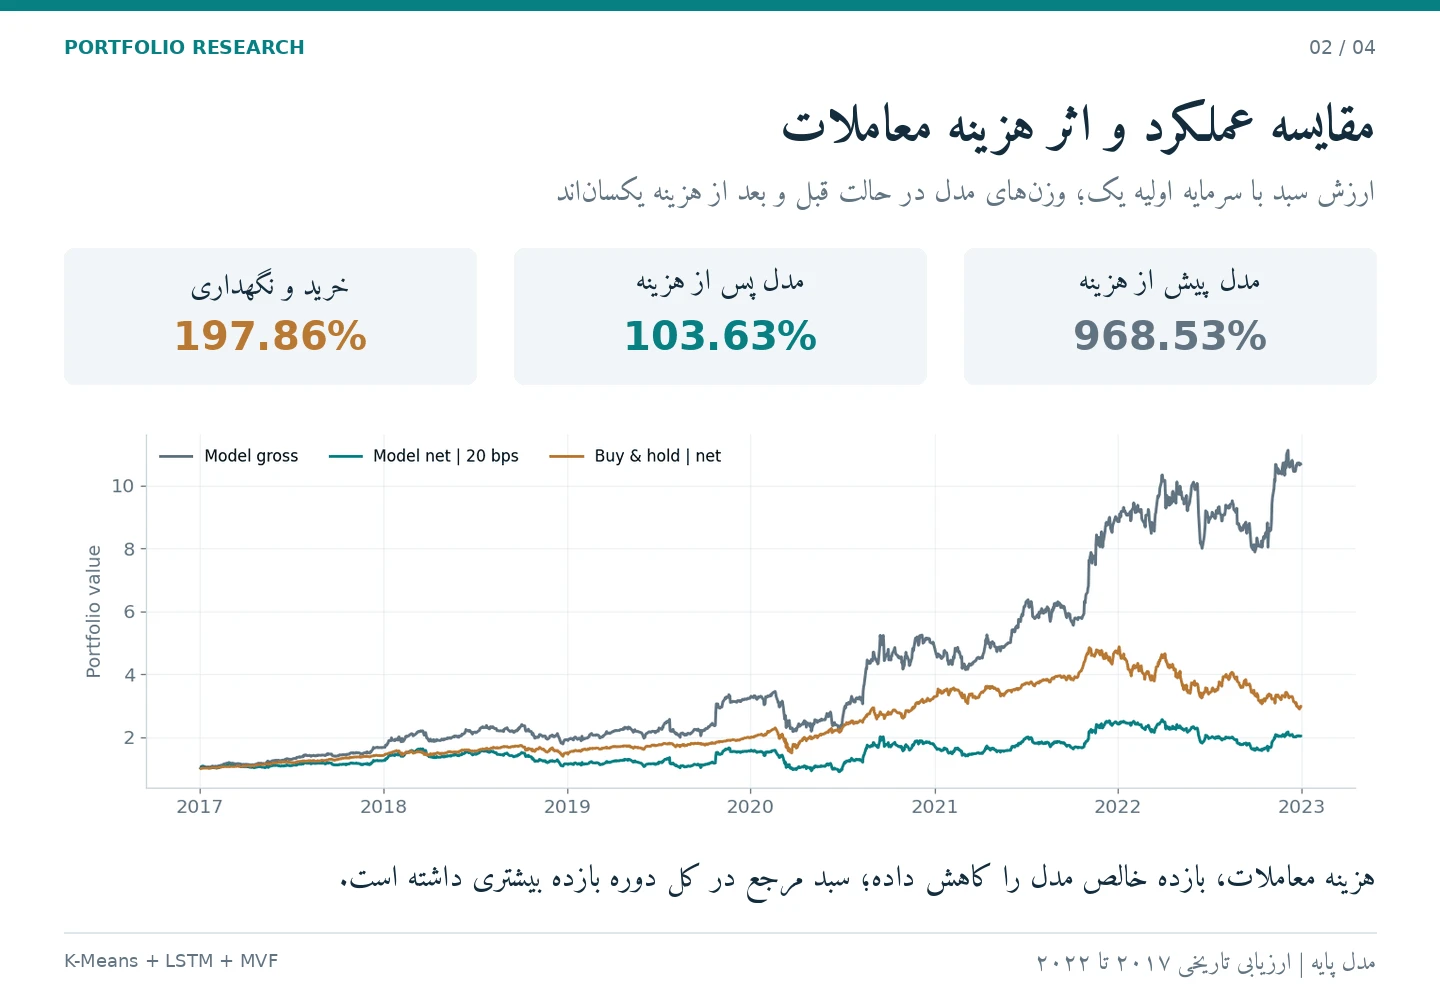
ارزیابی روی دادههای ۱۷ سهم و در دوره آزمون ۲۰۱۷ تا ۲۰۲۲، شامل ۱۵۱۰ روز معاملاتی انجام شد. عملکرد مدل قبل و بعد از هزینه معاملات، با سبد خرید و نگهداری مقایسه شد. بازده سالانه، نوسان، نسبت شارپ، بیشترین افت سرمایه و حجم معاملات نیز بررسی شدند تا ارزیابی فقط به بازده نهایی محدود نباشه.
بخش مهم کار، بررسی اثر هزینه خرید و فروش روی نتیجه مدل بود. نتایج نشان داد تغییر زیاد ترکیب سبد میتونه بخش قابل توجهی از بازده رو کاهش بده؛ موضوعی که در تحلیل و نمودارها بهصورت مشخص ارائه شده.
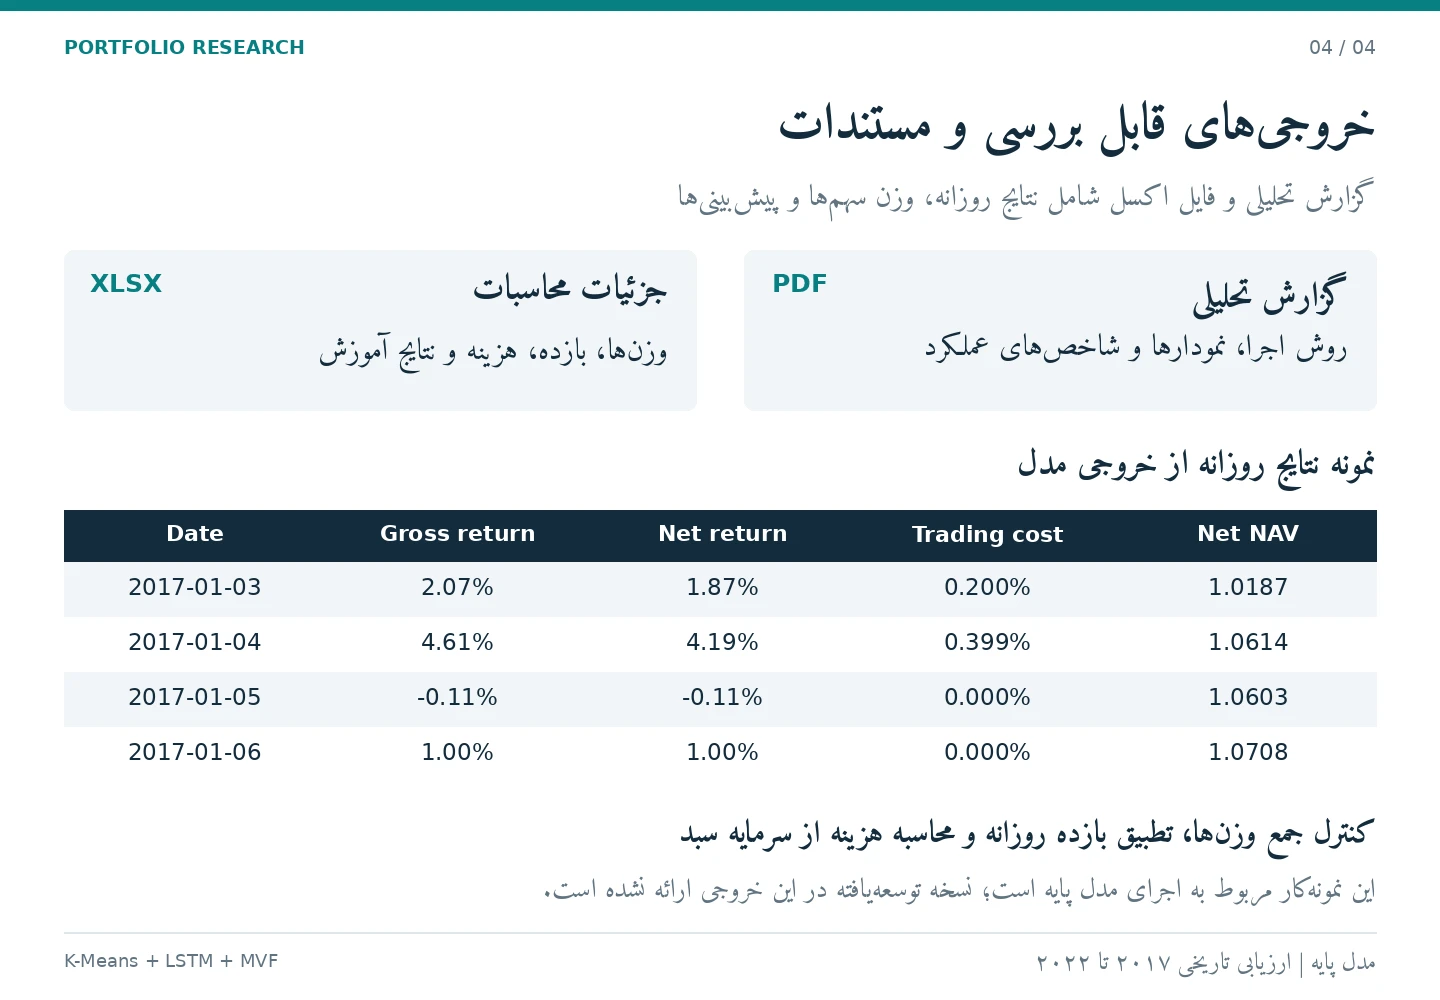
خروجی این بخش شامل گزارش PDF روش و نتایج، نمودارهای مقایسهای و فایل Excel با جزئیات روزانه بازده، وزن سهمها، پیشبینیها و هزینه معاملات است. تصاویر این نمونهکار مربوط به اجرای مدل پایه و تحلیل نتایج آن هستند.
29 مهر 1405
مهارتهای استفاده شده
29 مهر 1405


پروژهها


اجازه ارسال پوش نوتیفیکیشن
آیا میخواید از نوتیفیکیشن ها با خبر شوید؟